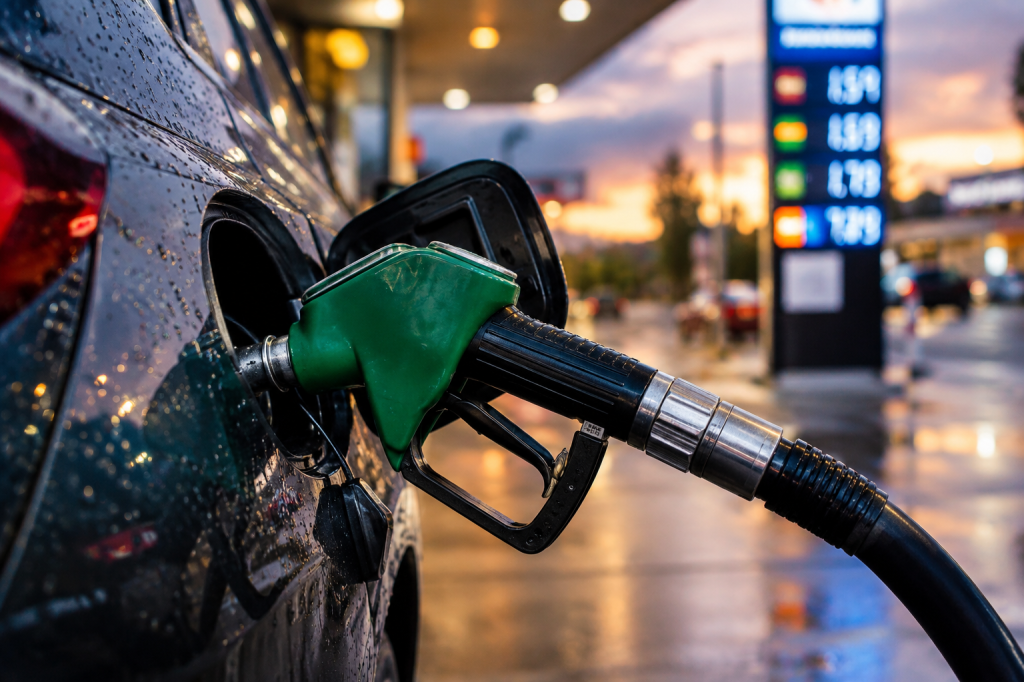
Quando ci si mette alla guida e si confrontano i prezzi esposti dai diversi distributori di carburante lungo la stessa strada, è facile lasciarsi tentare da spiegazioni intuitive ma fuorvianti. La percezione comune, spesso rilanciata online senza una reale verifica dei dati di mercato, tende a giustificare le variazioni di costo con fantomatiche strategie di compensazione tra raffinazione e vendita al dettaglio, o a dipingere le cosiddette “pompe bianche” come soggetti incapaci di praticare sconti. La realtà della filiera petrolifera racconta una storia diversa, fondata su costi fissi, struttura fiscale e modelli organizzativi che smentiscono questi miti.
Il primo elemento da chiarire riguarda proprio i distributori indipendenti. Affermare che le pompe bianche non possano applicare sconti significativi perché schiacciate dai margini è un errore concettuale smentito dai fatti. I dati del Ministero dell’Ambiente e della Sicurezza Energetica mostrano esattamente il contrario: le stazioni non gestite dai grandi marchi petroliferi garantiscono sistematicamente i prezzi più bassi del mercato. Questo accade perché gli indipendenti abbattono i costi accessori eliminando le royalty di marchio, i programmi di fidelizzazione a punti, le campagne pubblicitarie e, molto spesso, i costi del personale grazie al modello automatizzato self-service. Inoltre, acquistano il carburante dai depositi sul mercato spot al prezzo del giorno, trasferendo il risparmio direttamente all’automobilista con l’obiettivo di fare grandi volumi di vendita.
Per comprendere dove si gioca davvero la partita del prezzo al litro, bisogna guardare la composizione reale del costo della benzina o del diesel. In Italia, oltre il 55-60% di quello che si paga all’erogatore non va alle compagnie petrolifere né ai gestori dei distributori, ma allo Stato sotto forma di accise fisse e IVA. La quota rimanente varia in base alle quotazioni internazionali della materia prima raffinata, mentre il margine lordo complessivo di distribuzione e vendita si attesta mediamente su pochi centesimi al litro. In questo contesto, l’idea che le grandi compagnie integrate usino i profitti della raffinazione per calmierare strategicamente i prezzi alla pompa per affossare la concorrenza non trova riscontro nei listini reali. Al contrario, i grandi marchi mantengono quasi sempre prezzi mediamente più alti rispetto alle pompe bianche proprio per coprire l’infrastruttura di rete, i costi di franchising e la presenza del personale di servizio.
Anche l’argomentazione secondo cui i distributori tradizionali abbasserebbero i prezzi dei carburanti come esca per vendere contratti di luce e gas domestici merita un ridimensionamento analitico. Sebbene alcuni colossi energetici abbiano integrato la promozione di servizi per la casa nella propria rete, il carburante resta un prodotto con logiche commerciali autonome e margini troppo stretti per consentire vendite sottocosto strutturali in funzione del cross-selling. Le differenze di prezzo tra un impianto e l’altro dipendono in ultima analisi dalla logistica di approvvigionamento, dalla modalità di erogazione, dalla presenza o meno di intermediari e dalla pressione competitiva della specifica area geografica. Sviluppare un pensiero critico sul prezzo del carburante significa dunque superare le narrazioni semplificate e analizzare la struttura reale dei costi della filiera distributiva.
—


Lascia un commento